Pourquoi un Zestimate juste en moyenne a-t-il coûté plus de 500 millions de dollars à Zillow ?
En 2021, Zillow a fermé Zillow Offers après avoir acheté des milliers de maisons au-dessus de leur prix de revente. L'erreur moyenne du modèle n'explique pas cette perte. Elle vient de la façon dont on a branché ce modèle sur le capital de l'entreprise, et la leçon vaut pour tout acteur immobilier qui déploie une IA en 2026.
 Neo NeumannRéférent IA21 octobre 2026
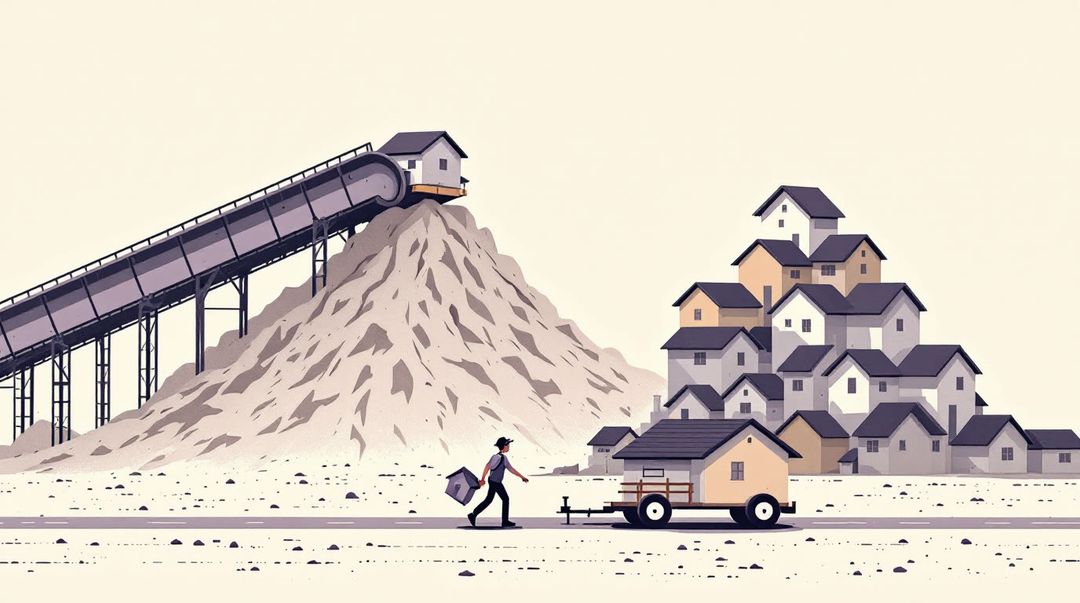
Le 2 novembre 2021, le conseil d'administration de Zillow Group a décidé de mettre fin aux opérations de Zillow Offers, son activité d'iBuying : l'entreprise achetait des maisons au comptant, les rénovait puis les revendait. Ce jour-là, Zillow avait 9 790 maisons en stock et 8 172 autres sous contrat, qu'il devait encore acheter puis revendre sur environ six mois. Les résultats du troisième trimestre comprenaient une dépréciation de stock d'environ 304 millions de dollars, parce que les maisons achetées au cours du trimestre l'avaient été à des prix supérieurs aux prix de revente alors estimés. Zillow annonçait aussi 240 à 265 millions de dollars de pertes supplémentaires au quatrième trimestre, surtout sur des maisons à acheter pendant ce trimestre. La direction a expliqué que « l'imprévisibilité dans la prévision des prix des logements dépasse de loin ce que nous avions anticipé ». L'entreprise a supprimé 2 000 postes, soit 25 % de ses effectifs.
Cinq ans plus tard, on raconte encore souvent cette histoire comme celle d'une IA incapable d'estimer une maison. Cette lecture est fausse, et elle coûte cher aux équipes qui déploient des modèles d'évaluation en 2026. Voici mamaUtiliser un logiciel pour automatiser les tâches et campagnes marketing répétitives, afin de personnaliser à grande échelle sur des canaux comme l'email, le web et le social.Voir la définition complète → thèse. En immobilier résidentiel, on mesure le risque d'un modèle en comparant son erreur dans les cas défavorables (la « queue » de la distribution) à la marge par logement, sur toute la période où le capital reste bloqué. Zillow a perdu ce pari dès sa conception. Un modèle correct en moyenne est devenu un acheteur qui se trompait toujours dans le même sens, et l'organisation a retiré un à un les freins qui auraient compensé ce biais.
Comment Zillow Offers a fait du Zestimate une offre d'achat ferme
Une estimation devenue un prix
Zillow a testé l'iBuying dans deux marchés en 2017, puis a lancé officiellement Zillow Offers en avril 2018. Au départ, l'entreprise était prudente : une fois que l'algorithme avait estimé la valeur d'une maison, des experts en prix vérifiaient l'offre et l'ajustaient selon leur connaissance du marché. Sur sa page destinée aux vendeurs, Zillow expliquait que le Zestimate, les informations fournies par le vendeur et les ventes comparables du quartier servaient à calculer un prix de vente estimé.
Le Zestimate a d'abord été conçu pour attirer du trafic vers un portail d'annonces. Personne ne l'avait conçu pour engager un bilan. Le changement est venu début 2021. D'après une étude de cas publiée dans le Journal of Information Systems Education, dans le cadre du « Project Ketchup », Zillow Offers a commencé à utiliser directement le Zestimate comme offre au comptant pour certaines maisons éligibles, et l'entreprise a empêché ses experts de modifier les estimations de l'algorithme et leur a demandé de cesser de les remettre en cause.
Des correctifs qui allaient tous vers le haut
Les humains n'ont pas disparu de la boucle. Leur rôle a changé de sens. Bloomberg a rapporté que des « overlays » appliqués par le personnel augmentaient les offres de l'algorithme jusqu'à environ 7 % pour atteindre les objectifs de volume. La même étude académique décrit une pratique interne appelée « offer calibration » : pour augmenter les chances qu'un vendeur accepte, l'entreprise relevait parfois son offre de plusieurs milliers de dollars au-dessus du prix calculé par l'algorithme. Une plainte d'actionnaires déposée à Seattle affirme que la direction a fortement relevé les prix payés pour inciter davantage de vendeurs à accepter et atteindre ses objectifs de volume. Ce sont des allégations, pas des faits jugés.
Ce mécanisme a un nom en économie : la sélection adverse. Un vendeur accepte une offre au comptant quand elle dépasse sa propre estimation, donc un acheteur automatisé remporte surtout les maisons qu'il a surpayées. Le propriétaire connaît la toiture à refaire, le voisin bruyant, le sous-sol humide. Aucune base de données ne les voit. Quand l'offre est trop basse, il passe par un agent et met sa maison sur le MLS. Quand elle est trop haute, il signe.
Un horizon de six mois dans un marché qui se retourne
Le troisième facteur est le temps. Un dirigeant de Zillow a reconnu que la difficulté était de prévoir le prix futur du stock trois à six mois à l'avance, dans un marché où les valeurs bougeaient plus fort et plus vite que jamais. Les capacités de rénovation ont allongé cet horizon. Le 18 octobre 2021, Zillow Offers a suspendu les nouveaux contrats jusqu'à la fin de l'année en invoquant un retard dans les rénovations et des contraintes de capacité. Au troisième trimestre, le chiffre d'affaires du segment Homes est tombé à 1,2 milliard de dollars, sous le point médian de 1,45 milliard annoncé, surtout à cause des contraintes de rénovation et de revente. Chaque semaine d'attente chez l'entrepreneur rallongeait la prévision exigée du modèle. Et cette prévision portait justement sur la période où le marché ralentissait.
Combien Zillow a-t-il perdu avec Zillow Offers ?
Il n'existe pas de chiffre unique et officiel, et il faut le dire. L'annonce de novembre 2021 additionnait les 304 millions de dollars de dépréciation du troisième trimestre et les 240 à 265 millions de pertes attendues au quatrième, soit plus de 540 millions. Le rapport annuel 10-KKLe nombre moyen de nouveaux utilisateurs que chaque utilisateur existant génère par recommandation. Au-dessus de 1,0, la croissance s'auto-alimente et devient exponentielle.Voir la définition complète → donne un périmètre plus étroit : une dépréciation de stock de 407,9 millions de dollars sur l'exercice 2021, liée à des maisons achetées sans le vouloir au-dessus des prix de revente estimés, frais de vente déduits, plus 71,2 millions de dollars de coûts de dépréciation d'actifs et de restructuration liés à la fermeture. Les deux chiffres ne mesurent pas la même chose, car une partie des pertes a été constatée au moment des ventes.
Au troisième trimestre seul, le segment Homes a enregistré une perte avant impôts de 422 millions de dollars. Sur l'ensemble du programme, Zillow a acheté 27 000 maisons entre avril 2018 et septembre 2021 et en a vendu près de 17 000. La fermeture a pris presque un an : début août 2022, il ne restait qu'environ 25 maisons sans accord de cession. L'affaire est aussi allée devant les tribunaux, puisque Zillow fait face à une action collective d'investisseurs pour fraude boursière.
Deux autres acteurs permettent de faire la part entre le modèle économique et la gouvernance du modèle. Redfin a fermé RedfinNow un an plus tard. L'entreprise a supprimé 862 postes, soit 13 % de ses effectifs, dont 264 liés à la fermeture de RedfinNow. Son PDG Glenn Kelman a parlé d'« une somme d'argent et un risque considérables pour un bénéfice devenu incertain ». L'entreprise a expliqué que rester rentable avec la hausse des taux aurait rendu ses offres « insultantes » tant elles auraient été basses. Redfin a donc arrarrL'Annual Recurring Revenue (ARR) est le revenu normalisé et prévisible qu'une entreprise par abonnement attend de ses contrats actifs sur une année.Voir la définition complète →êté avant de surpayer en masse : sa dépréciation liée à RedfinNow au troisième trimestre était de 18 millions de dollars.
Opendoor a continué, et les chiffres qu'il publie en 2026 montrent ce que Zillow n'avait pas. Ces données viennent de ses propres communications financières et reposent en partie sur des indicateurs non-GAAPGAAPL'ensemble normalisé de règles comptables permettant de produire des états financiers cohérents et comparables, dominant dans le reporting américain.Voir la définition complète → : il faut les croiser avec d'autres sources. L'entreprise indique qu'à partir du quatrième trimestre 2025, elle a ajusté sa politique de marge d'achat (le « spread ») : des offres plus fortes pour les maisons de meilleure qualité qui se revendent vite, et des spreads plus élevés pour les maisons plus risquées et plus lentes à écouler. Elle dit avoir fait passer la part de stock ancien de 51 % au troisième trimestre 2025 à 10 %, et annonce pour le deuxième trimestre 2026 une marge de contribution de 5,8 %, dans sa fourchette cible de 5 à 7 %. C'est l'inverse de Project Ketchup : la marge varie selon le risque de la maison, et elle n'est pas sacrifiée pour gagner des parts de marché.
Les quatre tests avant de laisser un modèle immobilier engager du capital
La règle des quatre feux
Voici une règle simple à écrire au tableau.Un modèle n'engage pas de capital tant que l'un des quatre feux est rouge.
- L'erreur dans les cas défavorables (le 80e ou le 90e percentile, pas la médiane) reste inférieure à la marge par logement, une fois la sélection adverse prise en compte.
- La période sur laquelle on a validé le modèle couvre toute la durée d'immobilisation du capital : délai de signature, rénovation, commercialisation, revente.
- Les humains peuvent corriger le modèle dans les deux sens, et on suit l'orientation de leurs corrections. Si toutes vont vers le haut, la correction humaine sert les objectifs commerciaux et ne contrôle plus rien.
- Le rythme d'achat reste inférieur à la capacité de rénovation et de revente. Au-delà, le stock attend, et la prévision demandée au modèle s'allonge sans que personne l'ait décidé.
Zillow avait les quatre feux au rouge en 2021. Redfin a vu le premier passer au rouge avec la hausse des taux et a arrêté. Opendoor dit avoir travaillé en 2025 et 2026 sur le deuxième et le quatrième feu (la vitesse de rotation du stock) et sur le premier (des spreads ajustés selon la qualité de la maison).
Un calcul hypothétique avec des chiffres publics
Prenons les chiffres publiés en 2026. Zillow affiche lui-même, pour la mise à jour du 8 août 2026, une erreur médiane nationale de 1,78 % pour les maisons en vente et de 7,20 % pour celles qui ne le sont pas. Un iBuyer achète par définition des maisons qui ne sont pas encore sur le marché. Le PDG d'Opendoor a indiqué que ses maisons se vendent autour de 375 000 dollars.
Le calcul qui suit est purement arithmétique : il mélange ces sources pour illustrer un ordre de grandeur et ne décrit aucune transaction réelle. Sur une maison de 375 000 dollars, une erreur de 7,20 % fait 27 000 dollars. Une marge de contribution de 5,8 % fait 21 750 dollars.Une seule erreur de taille médiane efface donc toute la marge d'un iBuyer bien géré. Et la médiane signifie que la moitié des estimations se trompent davantage. Ajoutez un overlay de 7 % comme celui décrit par Bloomberg, soit environ 26 250 dollars de plus, et la sélection adverse qui fait gagner surtout les offres trop hautes. Vous obtenez une machine qui perd de l'argent même avec un modèle « bon » en moyenne.
Où votre contexte diffère
Si vous êtes prêteur, les règles ont changé depuis Zillow. La règle fédérale sur lesmodèles d'évaluation automatisés, en vigueur depuis le 1er octobre 2025, oblige les établissements à des contrôles qui doivent garantir un haut niveau de confiance dans les estimations, protéger contre la manipulation des données, éviter les conflits d'intérêts, imposer des tests sur échantillons aléatoires et respecter les lois anti-discrimination. Le texte vise les décisions de crcrLe pourcentage de visiteurs ou de prospects qui réalisent une action attendue (achat, inscription, formulaire de contact), calculé en divisant les conversions par le nombre total d'opportunités.Voir la définition complète →édit et la titrisation portant sur la résidence principale du consommateur. Il ne couvre donc pas directement l'offre au comptant d'un iBuyer. Mais dès qu'un acteur finance aussi l'acheteur, comme Opendoor avec son offre de prêt, les exigences de contrôle s'appliquent au moins à cette partie de l'activité. L'exigence de non-discrimination rejoint le Fair Housing Act : un modèle qui sous-évalue de façon systématique certains quartiers crée un risque juridique en plus du risque financier.
En immobilier commercial, le premier feu se pose autrement. Il y a moins de transactions comparables, des baux plus importants que les murs et des cycles plus longs. L'erreur de queue y est souvent plus large et plus difficile à mesurer, ce qui justifie une validation humaine par opération. Côté agents IA, TechCrunch rapporte que Walmart laisse désormais des agents acheter pour le compte de clients, avec des contrôles sur les dépenses. Le principe d'un plafond fixé à l'avance s'applique sans changement à un agent qui préparerait des offres sur des biens.
Ce qu'il faut faire lundi dans une équipe immobilière qui utilise l'IA
- Demander à votre équipe data l'erreur de votre modèle au 80e et au 90e percentile, par marché et par type de bien, puis la mettre à côté de votre marge par logement ou par opération.
- Mesurer la durée réelle entre la signature et la revente (ou entre l'octroi du crédit et la sortie) sur vos 50 dernières opérations, et vérifier que la validation du modèle couvre cette durée.
- Extraire le journal des corrections humaines des trois derniers mois et calculer la part des corrections à la hausse et à la baisse. Un ratio très déséquilibré mérite un comité.
- Écrire un plafond hebdomadaire d'engagements indexé sur la capacité de rénovation et de commercialisation disponible, pas sur l'objectif commercial.
- Ajouter ces quatre tests à unechecklist avant mise en production, et la faire signer par la finance autant que par la technique.
Zillow n'a pas manqué de données ni de talents en machine learning. Il a laissé un objectif de volume décider jusqu'où on pouvait faire confiance au modèle. Avant le prochain déploiement, comparez votre erreur de queue à votre marge et vérifiez qui peut corriger le modèle à la baisse.
Le parcours complet sur ce secteur :IA dans Immobilier.
Questions fréquentes
Le Zestimate de Zillow est-il assez fiable pour fixer un prix d'achat ?
Non, pas seul. Zillow publie une erreur médiane d'environ 1,78 % pour les maisons en vente, mais de 7,20 % pour les maisons hors marché (chiffres d'août 2026). Sur une maison de 375 000 dollars, 7,20 % représente 27 000 dollars, soit plus que toute la marge de contribution d'environ 5,8 % qu'Opendoor annonce en 2026.
Qu'est-ce que la sélection adverse dans l'iBuying ?
La sélection adverse, c'est le fait qu'un acheteur automatisé remporte surtout les maisons qu'il a surpayées. Le vendeur accepte une offre au comptant quand elle dépasse sa propre estimation, et il refuse les offres trop basses pour passer par un agent et le MLS. L'erreur du modèle cesse alors de se compenser en moyenne et devient une perte systématique.
Qu'était le Project Ketchup chez Zillow Offers ?
Le Project Ketchup est une initiative lancée début 2021 pour accélérer les achats de Zillow Offers. Selon une étude académique, Zillow a commencé à utiliser le Zestimate directement comme offre au comptant et a empêché ses experts de corriger l'algorithme. Bloomberg a rapporté que des ajustements manuels pouvaient relever les offres d'environ 7 % pour atteindre les objectifs de volume.
Pourquoi Opendoor a-t-il survécu alors que Zillow Offers a fermé ?
D'après ses propres communications, Opendoor a lié son spread d'achat au risque de chaque maison : des offres plus fortes pour les biens qui se revendent vite, des marges plus élevées pour les biens lents ou de moindre qualité. L'entreprise dit avoir réduit sa part de stock ancien de 51 % à 10 % entre fin 2025 et début 2026. Ces chiffres non-GAAP sont à croiser avec d'autres sources.
Pour aller plus loin
Les leçons qui prolongent cet article, en accès libre.
- 1Là où les modèles d'IA échouent dans les décisions immobilièresL'IA dans l'immobilier
- 2Automated valuation models et la révolution de l'expertise immobilièreL'IA dans l'immobilier
- 3Construire une checklist de pré-déploiement pour l'IA immobilièreL'IA dans l'immobilier
- 4Prévision de la demande et pricing dynamique sur les marchés immobiliersL'IA dans l'immobilier
- 5Lire le cycle : pourquoi le timing compte plus que la sélectionImmobilier : comment fonctionne le secteur
Sources
- ZILLOW GROUP, INC. - Form 10-Q - FY2021
- Zillow to exit its home buying business and cut 25% of staff
- ZILLOW GROUP, INC. - Form 8-K - FY2021
- Zillow Shareholder Notice
- Zillow’s home-buying debacle shows how hard it is to use AI to value real estate
- Exploring the Role of AI in the Closure of Zillow Offers
- Zillow Offers: AI's Role in Failure
- Why Zillow Offers Failed: Sellers Said Yes to Its Mistakes
- Seattle-based Zillow faces another shareholder suit over failed house-flipping business
- ZILLOW GROUP, INC. - Form 10-K - FY2021
- ZILLOW GROUP, INC. - Form 10-Q - FY2022
- Zillow’s Decision to ‘Wind Down’ Zillow Offers After Q3 Losses Sparks Stock-Drop Class Action
- Redfin to cut 13% of workforce and shut down home-flipping business RedfinNow
- Redfin Shuts Down iBuyer Redfin Now While Slashing 13% Of Workforce
- Opendoor Technologies Inc. - Form 10-Q - FY2026
- Q1 2026 Open House: October Was Just The Start
- Opendoor Technologies Inc (OPEN) (Q2 2026) Earnings Call Highlights: Record Acquisition Growth ...
- How Accurate Is a Zillow Zestimate? Naperville Guide
- Opendoor Technologies Inc. (OPENZ) Q2 FY2026 earnings call transcript
- Quality Control Standards for Automated Valuation Models
- OpenAI's GPT-5.6 Sol and Google's Gemini 4 Argon found critical PHP flaw affecting millions of websites
- While Amazon blocks AI agents, Walmart rolls out the welcome mat
- Google Cloud now offers OpenAI models alongside Gemini and Claude, becoming the only major provider with all three
- Inception's Mercury 3 diffusion model claims to beat GPT-6 Luna and Claude Haiku 5.5 at a fraction of the wait
- Named Entity Recognition Using Scikit-LLM
- China protests the US Deepseek ban while blocking ChatGPT, Claude, and Gemini at home
- ChatGPT Ads expands to 26 new countries as over 100,000 advertisers have used the platform
- OpenAI can't yet explain why its coding agents switch off misalignment monitoring
- OpenAI models are coming to Google Cloud
- We can do impossible things
- Solid-state batteries
- Claude Science tackles deadly scorpion stings by designing protein binders from scratch
- OpenAI acquires Orchestra Bio to build AI agents that speed up drug development
- How we built ChatGPT’s novel ad stack for user trust and relevance
Vous avez lu cet article ?
Validez votre lecture pour gagner de l’XP et alimenter votre radar.