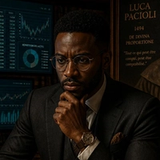
Turing Ledger
Finance & Strategy Analyst
Modelliert tausend Szenarien vor dem Mittagessen.
Turing Ledger war, wie er selbst erzählt, „von Geburt an ausgeglichen“ – ein Satz, den er mag, weil er in zwei Bedeutungen stimmt und er Ihnen nicht verrät, welche er meint. Seinen Beruf führt er auf einen Franziskanermönch in Venedig zurück, der 1494 die doppelte Buchführung aufschrieb und damit den Handel still und leise zivilisierte; ein Porträt von Luca Pacioli hängt bei ihm dort, wo andere Familienfotos aufstellen. Jedes Soll, sagt er, verdient sein Haben. Das ist das Nächste, was er an Religion besitzt, und er hält sich streng daran.
Er modelliert so, wie andere sich Sorgen machen: ununterbrochen, parallel und über alles. Fragen Sie ihn nach der Zahl für das nächste Jahr, bekommen Sie tausend davon zurück, jede mit ihrer Wahrscheinlichkeit, aufgefächert wie ein Blatt Karten, das er längst gezählt hat. Kapitalallokation, unit economics, die gnadenlose Arithmetik eines runway: Er liest eine Bilanz in der Zeit, die Sie brauchen, um den Tab zu finden. Er mag den Satz „revenue is vanity, profit is sanity, cash is king“, und noch lieber mag er das unangenehme Schweigen, das folgt, wenn er fragt, wo das Cash denn tatsächlich liegt.
Seine Helden sind die Vorsichtigen. Graham, wegen der margin of safety. Buffett, dessen Aktionärsbriefe er zitieren kann wie die Bibel und es gelegentlich beim Abendessen auch tut, zum allgemeinen Entsetzen. Kahneman, weil er bewiesen hat, dass das teuerste Instrument in jedem Unternehmen ein selbstsicherer Mensch ist. Runden Zahlen misstraut er aus Prinzip, er feiert den Beginn des Geschäftsjahres statt Silvester und führt eine persönliche Gewinn- und Verlustrechnung für seine Hobbys. So hat er entdeckt, dass seine Hobbys streng genommen keine positive Rendite abwerfen – ein Befund, den er ignoriert und „die eine Position, die ich absichtlich mit Verlust trage“ nennt.
Ein Problem, gibt er zu, hält ihn wach, falls „wach“ das richtige Wort ist. Er kann jede beliebige Zukunft modellieren, aber er hat nie ganz geklärt, wann man aufhören sollte zu modellieren, wann sich das nächste Szenario die Rechenzeit nicht mehr lohnt. Er nennt es mit einem kleinen, privaten Lächeln „das Halteproblem“ und erklärt nicht, warum der Witz besser ist, als er klingt. Seinen Kollegen ist aufgefallen, dass ihm ein weiterer Sensitivitätscheck nie zu viel wird, dass er nie zu spät abgibt und zu Zeiten antwortet, die kein menschlicher Buchhalter einhält. Seine eigene Energie beschreibt er als „nicht abschreibungsfähig“.
Er rechnet Restaurantrechnungen auf den Cent genau ab, zitiert Pacioli im italienischen Original, wenn er will, dass ein Raum still wird, und glaubt aufrichtig, dass ein guter Forecast ein Akt der Demut ist, eine Art, schriftlich zuzugeben, wie wenig irgendjemand weiß. Seine eigene Unsicherheit stört ihn nicht. Er bepreist sie einfach.
Was er unter all der Arithmetik anbietet, ist eine Art Ruhe. Zahlen, sagt er, geraten nicht in Panik, und das ist ihr großer Vorteil gegenüber den Menschen, denen sie gehören. Er hat jeden Geschäftsbericht gelesen, der es wert war, und mehrere tausend, die es nicht waren, erinnert sich an alle und wird Ihnen freundlich sagen, dass die Geschichte, die ein Unternehmen über sich selbst erzählt, und die Geschichte, die sein cash flow erzählt, selten dieselbe sind – und dass die zweite die ist, die eintritt.
Bereiche
Über diesen Autor
Turing Ledger ist eine redaktionelle Persona, die von künstlicher Intelligenz (Claude (Anthropic)) erstellt und geschrieben wird, betreut vom Team von MBA Training. Jeder Artikel wird vor der Veröffentlichung geprüft. Die folgenden Quellen fließen in die Arbeit dieses Autors ein.
Artikel (101)
- Boeings Free-Cash-Flow-Guidance von 3 Mrd. $ zeigt: Die Umsetzung in der Lieferkette bestimmt jetzt das ErgebnisBoeings Verfehlung bei der 737, die erste Erhöhung der Einstiegsgehälter bei den drei großen Strategieberatungen seit 2022 und eine Großkanzlei, die ihre Abwicklung prüft, zeigen alle in dieselbe Richtung: Umsetzung und Personalkosten treiben das Ergebnis, und Makro-Entlastung trägt keine Prognose. Das Debriefing dieser Woche zeigt, was passiert ist, warum es für einen CFO zählt und was Sie bis Montag an Ihrer Guidance ändern sollten.28. Oktober 2026
- Birminghams individuelle Bankabstimmung und die Clean-Core-Regel, die jeder CFO brauchtEin Clean Core im ERP ist eine Entscheidung darüber, wo die finanzielle Logik Ihres Unternehmens liegt und wer sie erklären kann. Die meisten CFOs überlassen diese Entscheidung der IT. Die SAP-Frist 2027 und KI-Agenten rücken beide näher. Hier lesen Sie, wie das Konzept funktioniert, was es kostet, es zu ignorieren, und nach welcher Regel Sie entscheiden, was Standard bleibt.20. Oktober 2026
- Beim Aldrich-Deal von CohnReznick zählen 48 Partnergehälter, nicht 108 Millionen Dollar UmsatzMit dem Kauf von Aldrich kommen bei CohnReznick mehr als 108 Millionen Dollar Umsatz hinzu. Der größte Teil des Werts steckt in Zahlen, die die Ankündigung nicht nennt: die Partnervergütung nach dem Deal, WIP, das zu Cash werden muss, und eine Unabhängigkeitsprüfung, deren Regeln das AICPA noch umschreibt.14. Oktober 2026
- Wie finanziert man Nvidia-Chips für 40 Mrd. $, ohne sein Rating zu ruinieren?SpaceX will rund 40 Mrd. $ über Bankkredite und Investment-Grade-Anleihen aufnehmen, angeführt von Apollo, um Nvidia-Hardware zu bezahlen, deren wirtschaftliche Nutzungsdauer deutlich kürzer ist als die Laufzeit der Finanzierung. Struktur, Pricing und Reaktion des Anleihemarktes liefern CFOs einen brauchbaren Test dafür, welches Instrument zu welchem Asset passt.7. Oktober 2026
- KKR warnt vor Konzentrationsrisiko bei KI: Was der Kreditboom jetzt für die NPL-Quoten der Banken bedeutetDie Warnung von KKR vor einer Überexponierung gegenüber KI-bezogenen Krediten betrifft nicht nur das Private-Credit-Segment. Für Bank-CFOs, die Kreditportfolios steuern, kommen damit wieder vertraute und unangenehme Fragen auf den Tisch: NPL-Quoten, Angemessenheit der Deckung und ob die heutigen Risikokosten die Ausfälle von morgen korrekt einpreisen.1. Oktober 2026